无人机行业持续迭代,载荷设备、智能算法不断更新,自动识别、智能跟踪等功能逐步普及。从业人员需要持续跟进新技术,熟悉新设备操作逻辑,在合规前提下拓展应用场景,持续提升作业质量,适配各行业不断变化的使用需求。
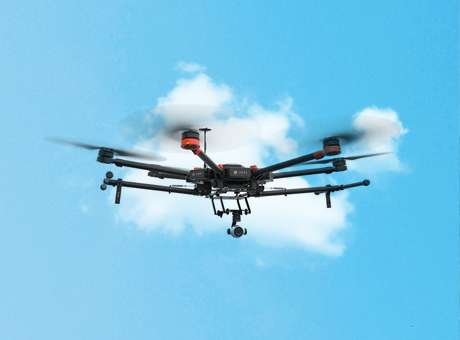
2026年湖州无人机报名流程梳理 无人机巡检行业前景怎么样
第一步:选择授权培训机构:这是整个流程的起点。您需要寻找并确认一家经中国民航局官方认证的培训机构。在选择时,应重点关注其师资力量、培训设施、课程体系以及过往学员的评价。
第二步:咨询与确认报考级别:与机构顾问沟通,根据自身情况(如年龄、学历、飞行经验)确定报考级别——视距内驾驶员、超视距驾驶员或教员。
第三步:提交报名材料并缴费:按照机构要求准备并提交以下材料:
身份证正反面复印件
学历证明复印件(初中或高中及以上)
近期免冠证件照
由正规医院出具的体检报告
本人签字的无犯罪记录证明
同时,缴纳培训及考试相关费用。
第四步:参加系统培训:培训周期通常在20-40天,采用“理论+模拟+实操”的模式,确保学员全面掌握所需知识和技能。
第五步:由机构统一报名参加考试:培训结束后,培训机构会为学员批量办理考试报名手续,并通知具体的考试时间、地点及准考证信息。
第六步:参加考试并等待结果:按顺序通过理论考试、综合问答和实操飞行考试。所有科目合格后,等待官方审核。
第七步:获取电子执照:考试通过后,您的电子执照将在中国民用航空局的官方管理平台上生成,可自行登录下载。该执照全国通用。
无人机巡检行业前景怎么样
无人机巡检行业的前景极为广阔,它是整个低空经济赛道中商业化落地较快、较成熟,也是第一个“用收入证明自己”的刚需场景。随着“机器为主、人工为辅”成为工业运维的新常态,该行业正全面迈入规模化应用阶段。
市场规模与产业格局
无人机巡检市场正处于高速扩张期,且中国在全球市场中占据主导地位。
市场规模与增速:全球无人机巡检市场规模在2025年已突破400亿元,其中中国贡献率超过60%。预计2026年全年,全球市场规模将达到245亿美元,中国市场占比约32%,规模突破78亿美元。
竞争格局:行业已形成从上游核心部件、中游整机集成到下游行业应用的完整产业链。市场呈现高度集中的态势,大疆凭借强大的技术研发实力和广泛的市场渠道,在巡检无人机市场占据显著优势,其解决方案广泛应用于各大能源企业。
核心应用场景与增量赛道
无人机巡检的应用已从传统的电力电网,全面向交通、新能源及城市治理等高价值领域延伸。
电力与能源(第一刚需场景):电力电网巡检是较大应用场景,占整体需求的35%。2025年中国电力巡检无人机相关市场规模达60.9亿元,预计2027年将达238.1亿元,电网巡检需求增速年均达28%。国家电网已计划投资120亿元,目标建成覆盖全国80%高压线路的无人机智能巡检体系。
新能源与油气(高增长引擎):新能源领域的光伏电站巡检需求呈爆发式增长,预计2026年需求量同比增长40%。同时,国家能源局已明确提出在具备条件的地区全面拓展无人机巡检等管道巡查新模式,将这一部署从电力行业延伸至油气领域。
交通与城市治理(第二增长极):交通运输领域的高速公路桥隧检测占比15%,铁路巡检占比10%。在城市治理方面,各地“一网统飞”模式开始出现,例如安徽颍上县部署新能源无人机自动机场,统筹承接城管、公安、水利等20余个部门的巡检需求,实现了集约化共享。
技术演进与商业模式升级
无人机巡检正从“人工操控”向“无人化、智能化”全面跨越,产业链价值重心加速向服务端迁移。
无人值守与全天候作业:自主充电机库的广泛部署实现了7×24小时全天候自动巡检,大幅减少了人工干预环节。
AI视觉与边缘计算:AI视觉算法在缺陷识别上的准确率已突破95%,误报率控制在2%以内。边缘计算技术的应用使得无人机能够在现场即时完成初步数据分析,仅上传关键结果至云端,大幅降低了带宽压力。
服务运营成为核心:价值量较高的环节正在从单纯硬件向高端载荷、自动机场、行业软件、AI算法、数据平台和持续服务迁移。实时数据传输与远程监控服务成为主流,预计贡献了总服务收入的55%;而基于大数据的深度分析与预测性维护服务增速较快,年增长率超过25%。
商业化普及面临的现实挑战
尽管前景广阔,但无人机巡检行业要实现全面普及,仍需跨越几道现实门槛。
商业模式依赖头部客户:行业高度依赖电网、油气、交通三大领域的集中采购,这意味着行业对单一领域的景气度高度敏感。
数据与算法仍是短板:巡检的真正价值不在“拍到”而在“看懂”,缺陷识别、隐患预警依赖AI模型持续迭代,而这正是当前多数厂商尚未完全跑通的一环。
空域管理与基础设施制约:无人值守机场的规模化布点,仍受制于空域审批、低空通信网络与地面保障体系的成熟度。